
Faire un budget avec un petit salaire, ce n'est pas superflu — c'est même indispensable, précisément parce qu'on a moins de marge : avec 1 500 € net, chaque euro pèse plus, et il devient nécessaire d'avoir une méthode simple pour savoir où va ton argent.
Pourquoi faire un budget avec un petit salaire change tout
Quand on a un gros salaire, on peut se permettre de ne pas compter : même en gaspillant, il peut te rester de la marge. Mais quand on gagne 1 500 €, cette marge n'existe pas. Une dépense oubliée comme des charges trimestrielles, un abonnement qu'on ne regarde plus, et le mois bascule dans le rouge.
Faire un budget, ce n'est pas se serrer la ceinture. C'est simplement reprendre la main. C'est décider toi-même où va ton argent en ajustant ce qui peut l'être, au lieu de le découvrir après coup sur ton relevé. Et la bonne nouvelle, c'est qu'à petit salaire, il existe une méthode réellement à ta portée.
La méthode : trois comptes, pas trente lignes
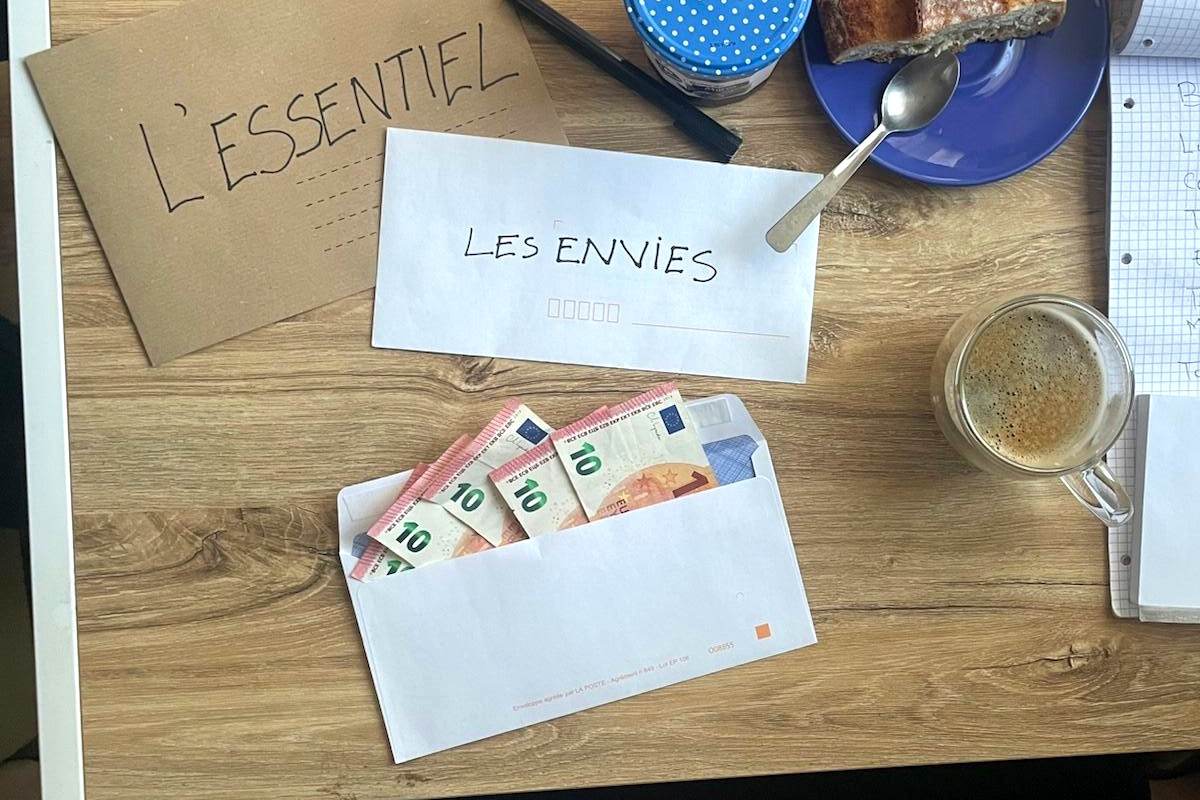
Oublie les applications qui te demandent de classer tes dépenses en de multiples catégories. Ton argent se range en trois grandes enveloppes, et c'est tout :
- L'essentiel — ce dont tu ne peux pas te passer : le logement, manger, te déplacer, les factures. Ce sont tes dépenses qui reviennent chaque mois, quoi qu'il arrive.
- Les envies — ce qui rend la vie agréable : un resto, un vêtement, une sortie. Ce n'est pas du gaspillage, c'est ce qui t'évite de tout envoyer valser au bout de deux mois.
- L'avenir — ce que tu mets de côté, même une petite somme. C'est l'enveloppe qu'on oublie toujours en premier… et c'est justement celle qui construit tout le reste.
Tu as sûrement déjà entendu la règle « 50 % pour l'essentiel, 30 % pour les envies, 20 % pour l'épargne ». Sois honnête avec toi-même : sur 1 500 €, cette répartition-là est presque impossible, parce que le loyer et les factures mangent une part énorme. Ce n'est pas grave. Le but n'est pas de coller à des pourcentages parfaits. Le but, c'est que ton enveloppe « avenir » ne soit jamais à zéro.
Une précision importante : si ton enveloppe « essentiel » dépasse déjà ce que tu gagnes et que tu vis en permanence à découvert, ce n'est pas encore le moment de peaufiner un budget — c'est d'abord de sortir de cette situation, sujet qu'on traite en détail dans notre guide pour sortir du découvert permanent.
À quoi ça ressemble sur 1500€ : l'exemple de Sabrina
Sabrina, aide-soignante, gagne 1 500 € net et vit seule en appartement — un portrait-type construit pour illustrer la méthode, pas un témoignage réel. Voici à quoi ressemble son budget une fois posé à plat :
| Poste | Montant |
|---|---|
| Loyer + charges | 650 € |
| Courses (alimentation) | 280 € |
| Transport (essence, assurance auto) | 175 € |
| Énergie (électricité, eau) | 80 € |
| Téléphone + internet | 40 € |
| Mutuelle + assurances | 55 € |
| Total « l'essentiel » | 1 280 € |
| Les envies (loisirs, plaisirs) | 120 € |
| L'avenir (mis de côté) | 100 € |
| Total | 1 500 € |
Regarde bien : chez Sabrina, l'essentiel représente près de 85 % de ses revenus, dont 650 € rien que pour le logement — presque 43 % de son salaire. Ce n'est pas un cas isolé : selon l'INSEE, les 25 % de ménages les plus modestes consacrent en moyenne 32 % de leur revenu au seul logement, contre 19,7 % pour l'ensemble des ménages — près du double. C'est la réalité d'un petit salaire, et il n'y a aucune honte à ça. Mais parce qu'elle a posé son budget, elle a repéré 100 € qu'elle peut mettre de côté chaque mois — de l'argent qui, avant, disparaissait sans qu'elle sache où. Cent euros par mois, ce n'est pas rien : c'est le début d'un vrai coussin de sécurité.
Comment tenir ton budget sans y penser
Un budget qui te demande de tout noter chaque soir ne tiendra pas trois semaines. L'astuce, c'est de séparer physiquement ton enveloppe « avenir » : ouvre un deuxième compte ou un livret, et déplace ton argent d'épargne dès le début du mois, pas à la fin — en fin de mois, il ne reste presque jamais rien à épargner. Ce qui reste sur ton compte courant, tu peux le dépenser l'esprit tranquille : ton avenir est déjà mis à l'abri.
Ton budget te dit combien tu peux mettre de côté. Pour transformer ce montant en épargne qui grossit vraiment et savoir comment dégager ces premiers euros si tu bloques, on a écrit un guide entier : comment épargner 50 euros par mois quand on gagne 1500€. C'est la suite logique de ce que tu viens de faire ici.
Les trois erreurs qui font capoter un budget
- Se priver de tout. Un budget sans la moindre envie, c'est comme un régime sans aucun plaisir : tu craques, et tu abandonnes. Garde toujours une petite enveloppe « envies ».
- Oublier les dépenses une fois par an. L'assurance qui tombe en janvier, les impôts, le contrôle technique… Note-les et mets un peu de côté chaque mois pour ne pas les subir d'un coup.
- Viser la perfection. Un mois raté n'annule pas les autres. Un budget, ça se corrige en route, ça ne se réussit pas du premier coup.
Ton premier geste, cette semaine
Ne cherche pas à tout changer d'un coup. Prends une feuille (ou les notes de ton téléphone) et écris tes trois enveloppes du mois qui vient : l'essentiel, les envies, l'avenir. Rien qu'en les voyant écrites, tu vas repérer où récupérer de la marge. C'est le premier pas, et c'est le plus important.
Une fois ton budget en place et tes premiers euros de côté, tu voudras savoir quoi en faire pour qu'ils travaillent pour toi. C'est tout l'objet de notre feuille de route pour construire ton patrimoine avec un petit salaire.
Questions fréquentes
Faut-il suivre exactement la règle 50/30/20 ?
Non, et sur un petit salaire, c'est même rarement possible. Vise plutôt un ratio réaliste pour ta situation — souvent 80-85 % pour l'essentiel, 5-10 % pour les envies, 5-10 % pour l'avenir. L'important n'est pas le pourcentage exact, c'est que l'enveloppe « avenir » ne soit jamais à zéro.
Dois-je noter absolument toutes mes dépenses ?
Non. Le principe des trois enveloppes fonctionne même sans suivi quotidien, à condition d'avoir séparé ton épargne dès le début du mois. Note tes dépenses seulement si tu sens que l'argent « fuit » sans que tu saches où — le temps de repérer le problème, pas indéfiniment.
Que faire si l'enveloppe « essentiel » dépasse déjà mes revenus ?
Ce n'est plus un problème de budget, c'est un problème de découvert à traiter en priorité. Notre guide pour sortir du découvert permanent donne un plan concret pour repasser dans le vert avant de revenir à cette méthode.
Faut-il un compte séparé pour l'épargne ?
Ce n'est pas obligatoire, mais c'est ce qui fait vraiment tenir un budget dans la durée : un simple livret (Livret A, LEP si tu y as droit) suffit, sans montant minimum. Le fait de ne plus voir cet argent sur ton compte courant t'évite d'y toucher par réflexe.
Combien de temps avant que ce budget devienne un réflexe ?
Compte deux à trois mois pour que la répartition en trois enveloppes devienne automatique. Les premières semaines demandent un peu d'attention ; ensuite, le virement vers ton enveloppe « avenir » se fait tout seul, et tu n'as plus qu'à vivre avec le reste.
Le mot de Filipo
Pendant des années, je n'ai jamais fait de budget. Je croyais que compter son argent, c'était pour les gens qui n'en ont pas assez — sans voir que je fonçais dans le mur, les yeux fermés. Le jour où j'ai enfin posé mes comptes à plat, à 33 ans, j'ai compris tout ce que j'aurais pu mettre de côté depuis mes 26 ans. Ces sept années-là, je ne les rattraperai jamais.
Toi, tu n'as pas à faire la même erreur : ton budget, tu peux le poser ce mois-ci. Et crois-moi, la première fois que tu vois noir sur blanc où part ton argent, quelque chose change pour de bon.
À bientôt, depuis zéro.